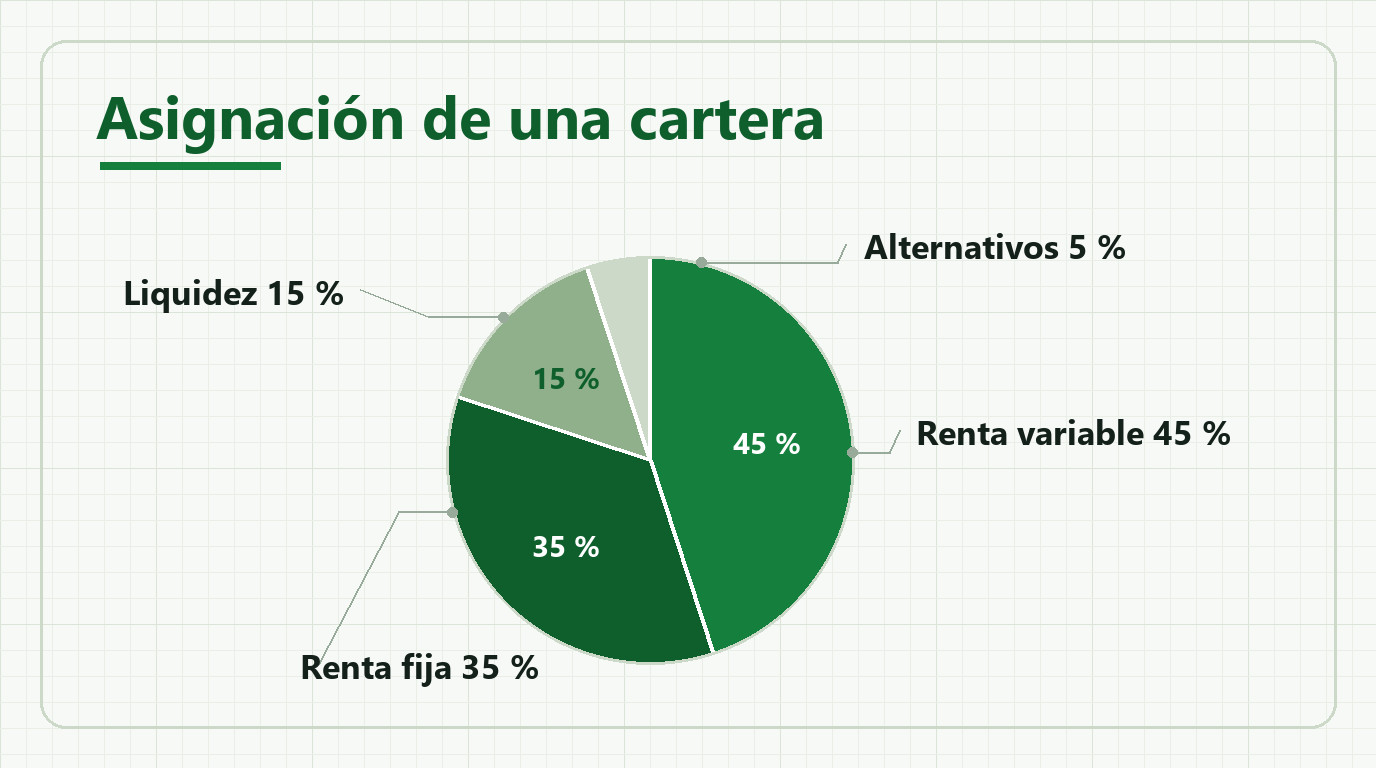
Qué es la asignación de activos y por qué el equilibrio es la clave
La asignación de activos es el proceso de repartir el dinero destinado a inversión entre distintas clases de activos, con riesgos y rentabilidades potenciales diferentes. El objetivo no es maximizar un único aspecto, sino construir un reparto que encaje con la situación y las metas de cada persona. Es uno de los cimientos de la cultura financiera porque atiende a cuestiones más de fondo que la elección del instrumento de moda.
En este enfoque, cuánto pesa cada clase de activo se decide a partir de cuatro dimensiones: los objetivos financieros que quieres alcanzar, el horizonte temporal disponible, la tolerancia a las fluctuaciones del valor de la cartera y las necesidades de liquidez del día a día. Las cuatro se influyen entre sí y no se pueden valorar por separado.
Conviene entender que asignar activos no consiste en buscar la combinación que más rentabilidad dé en un momento dado, sino en construir un equilibrio sostenible en el tiempo, coherente con la capacidad y la situación real de cada uno. No existe una fórmula universal: cada perfil es distinto.
Las cuatro dimensiones de la decisión
Primera dimensión: los objetivos financieros
Los objetivos financieros son el punto de partida de todo el proceso de planificación de una cartera. Quien ahorra para la educación de sus hijos a medio plazo tiene necesidades muy distintas de quien prepara su jubilación a largo plazo. La diferencia no es solo la cantidad, sino cuánta variación del valor de la cartera puede aceptarse por el camino.
Objetivos concretos y medibles permiten perfilar mejor la estructura de la cartera. Con metas claras es más fácil decidir si se necesita un crecimiento más agresivo, una protección del valor más firme o una combinación de ambos. Sin objetivos claros, el reparto tiende a reaccionar al mercado en lugar de seguir un plan estructurado.
Además, los objetivos financieros marcan cuánta tolerancia hay ante la posibilidad de no alcanzar la meta en el plazo previsto. Un objetivo crítico, como cubrir gastos operativos a corto plazo, requiere un planteamiento distinto al de una meta aspiracional con más flexibilidad de tiempo.
Segunda dimensión: el horizonte temporal
El horizonte temporal es el tiempo que media entre hoy y el momento en que se necesita el dinero. Por regla general, un horizonte largo da más margen para encajar las fluctuaciones de corto plazo, porque hay tiempo para recuperarse. Un horizonte más corto exige, en cambio, más prudencia con la estabilidad del valor a la vista.
Quien tiene diez años por delante juega en otra liga que quien necesita el dinero en dos años, aunque su tolerancia psicológica al riesgo sea parecida. El horizonte es un límite objetivo que no conviene ignorar, por muy optimista que se sea sobre el mercado.
En la práctica de la diversificación, el horizonte suele ser uno de los factores decisivos al fijar el peso de cada clase de activo. Ser realista con el plazo evita desajustes entre la estructura de la cartera y las necesidades que de verdad van a aparecer.
Tercera dimensión: la tolerancia a las fluctuaciones
La tolerancia a las fluctuaciones refleja hasta qué punto puedes ver cambiar el valor de tu cartera sin precipitar decisiones. No es solo una cuestión de capacidad económica para encajar pérdidas temporales: también influyen la reacción emocional y el comportamiento cuando el valor cae con fuerza.
Es posible entender de forma racional que la fluctuación es parte de la inversión a largo plazo y, aun así, sentirse muy incómodo al ver una caída grande. Ese desajuste entre lo que uno entiende y lo que uno siente suele estar detrás de decisiones desafortunadas, como vender con las caídas por pánico.
Por eso, reconocer la propia tolerancia con sinceridad es un paso previo a construir la asignación de activos. Una cartera demasiado agresiva para quien tolera mal las oscilaciones acaba generando decisiones reactivas que rompen el equilibrio planificado.
Cuarta dimensión: las necesidades de liquidez
La liquidez es la facilidad y la rapidez con que un activo se convierte en dinero sin perder valor de forma significativa. Las necesidades de liquidez vienen determinadas por cuánto dinero conviene tener disponible a corto plazo para imprevistos o gastos corrientes. Cuanta más liquidez haga falta, mayor debería ser la parte de la cartera en instrumentos fáciles de convertir en efectivo.
El fondo de emergencia, por ejemplo, exige instrumentos muy líquidos, porque debe poder usarse en cualquier momento sin esperas largas. No ocurre lo mismo con el dinero destinado a objetivos lejanos, donde la liquidez no es la prioridad y cabe considerar instrumentos con plazos de reembolso más amplios.
Calibrar bien la liquidez evita situaciones en las que toca rescatar una inversión de largo plazo antes de tiempo para cubrir un imprevisto que debería haberse previsto desde el principio.
Las clases de activo habituales en el reparto de una cartera
En el contexto de la diversificación hay varias clases de activos ampliamente conocidas. Cada una tiene una rentabilidad potencial, una volatilidad y una liquidez propias. Entender esas características ayuda a repartir con criterio, y no siguiendo la tendencia del momento.
Conviene aclarar que lo que sigue es descriptivo y educativo, no una recomendación de compra o venta de instrumentos concretos. Cada clase de activo tiene ventajas y límites, y su idoneidad depende de las cuatro dimensiones anteriores.
- Acciones: representan una pequeña parte de la propiedad de una empresa. Entre sus rasgos está el mayor potencial de crecimiento del valor a largo plazo, con fluctuaciones más amplias a corto. Suele considerarse para objetivos lejanos con un horizonte temporal suficiente.
- Bonos: instrumentos de deuda emitidos por administraciones públicas o empresas. En general, su valor oscila menos que la renta variable y su rentabilidad resulta más previsible a través del cupón. A menudo se contemplan como contrapeso en carteras que contienen acciones.
- Depósitos: producto bancario con un plazo determinado y un tipo de interés fijado al inicio. Ofrecen una gran certeza en el valor y cuentan con la protección del fondo de garantía de depósitos hasta cierto límite. Su liquidez está limitada por el plazo elegido.
- Mercado monetario: clase de activo, o fondo, que invierte en instrumentos a corto plazo, como depósitos a plazo y valores de vencimiento cercano. Se caracteriza por una liquidez relativamente alta y una oscilación muy baja, con una rentabilidad potencial en general más contenida.
Malentendidos frecuentes sobre la asignación de activos
Un malentendido puede llevar a construir una cartera que no encaje con las necesidades reales. Estos son algunos que conviene aclarar para poner el equilibrio de la cartera sobre bases más sólidas.
Malentendido 1: más clases de activos significa más seguridad
Se supone a menudo que cuantas más clases de activo haya en una cartera, más segura será esta. No es del todo exacto. Diversificar busca reducir el riesgo que viene de depender de un solo instrumento o de un solo sector; pero añadir clases sin entenderlas puede complicar el seguimiento y la gestión.
Cuando se acumulan demasiadas posiciones pequeñas se cae en lo que se llama sobre-diversificación: lo que aporta uno de los buenos resultados se diluye en el conjunto, y las comisiones de administración y de transacción también restan. La diversificación eficaz se apoya en entender la correlación entre clases de activos, no en sumar instrumentos sin más.
Malentendido 2: la asignación fijada ya no hay que tocarla
Pensar que basta con fijar el reparto una vez y no revisarlo nunca es quedarse a medias. Con el tiempo, el valor de cada clase de activo cambia por la dinámica del mercado, y los pesos reales se desvían de los previstos. Esa desviación se conoce como deriva de la cartera.
La operación conocida como reequilibrio o reajuste periódico devuelve la cartera a las proporciones del plan inicial. Además de los cambios de mercado, también los cambios personales —nuevos objetivos, un horizonte más corto, otra capacidad financiera— justifican revisar la asignación de activos.
Malentendido 3: la asignación solo importa en carteras grandes
Se dice a veces que estos conceptos solo atañen a quien maneja mucho dinero. No es así: los principios básicos —objetivos, horizonte, tolerancia y liquidez— valen para cualquier tamaño. Incluso con poco dinero, decidir qué parte queda disponible y qué parte se destina a objetivos de largo plazo tiene un efecto real en la salud financiera.
Lo que cambia es la complejidad de la puesta en práctica, no la relevancia del concepto. Con un patrimonio pequeño quizá solo entren en juego una o dos clases de activo, pero el equilibrio entre liquidez, crecimiento y estabilidad sigue importando.
Malentendido 4: asignar activos es elegir los mejores instrumentos
A veces se confunde la asignación de activos con seleccionar los instrumentos que parecen más prometedores en un momento dado. Son cosas distintas. Elegir instrumentos concretos —lo que la literatura financiera llama selección de valores— es una decisión más técnica, distinta de la composición general de la cartera.
La asignación opera en un plano más estratégico: fijar qué porcentaje del total va a cada categoría (acciones, bonos, instrumentos de mercado monetario…), antes de pensar qué instrumento concreto se usará dentro de cada una. Mezclar ambos planos desordena el proceso de decisión y lo aleja de los objetivos.
Resumen para recordar: los puntos clave
Para terminar, este es el resumen de lo esencial sobre la asignación de activos y el equilibrio de la cartera:
- La asignación consiste en construir un equilibrio acorde con la situación real, no en maximizar un solo aspecto, como la rentabilidad potencial.
- Las cuatro dimensiones que se valoran en conjunto son los objetivos financieros, el horizonte temporal, la tolerancia a las fluctuaciones y las necesidades de liquidez. Ignorar una de ellas lleva a estructuras que no encajan.
- No hay una fórmula universal: lo que encaja a una persona puede no encajar a otra con una situación aparentemente similar.
- La diversificación tiene límites. Sumar instrumentos sin entender su correlación no siempre produce una cartera más equilibrada.
- La asignación no es una decisión de una sola vez: conviene reequilibrar de forma periódica para mantener la composición alineada con los objetivos y las circunstancias vigentes.
- Para ampliar información sobre productos y normativa aplicable en España, puedes consultar fuentes oficiales como la Comisión Nacional del Mercado de Valores (CNMV) en cnmv.es y el mercado de valores español a través de la Bolsa (BME) en bolsasymercados.es.
Este contenido se ha elaborado con una finalidad exclusivamente educativa. No es asesoramiento de inversión, recomendación de productos financieros ni una guía de planificación financiera personalizada. Cada decisión financiera debería basarse en un análisis propio y, si fuera necesario, en una consulta con un profesional financiero registrado en la autoridad supervisora.