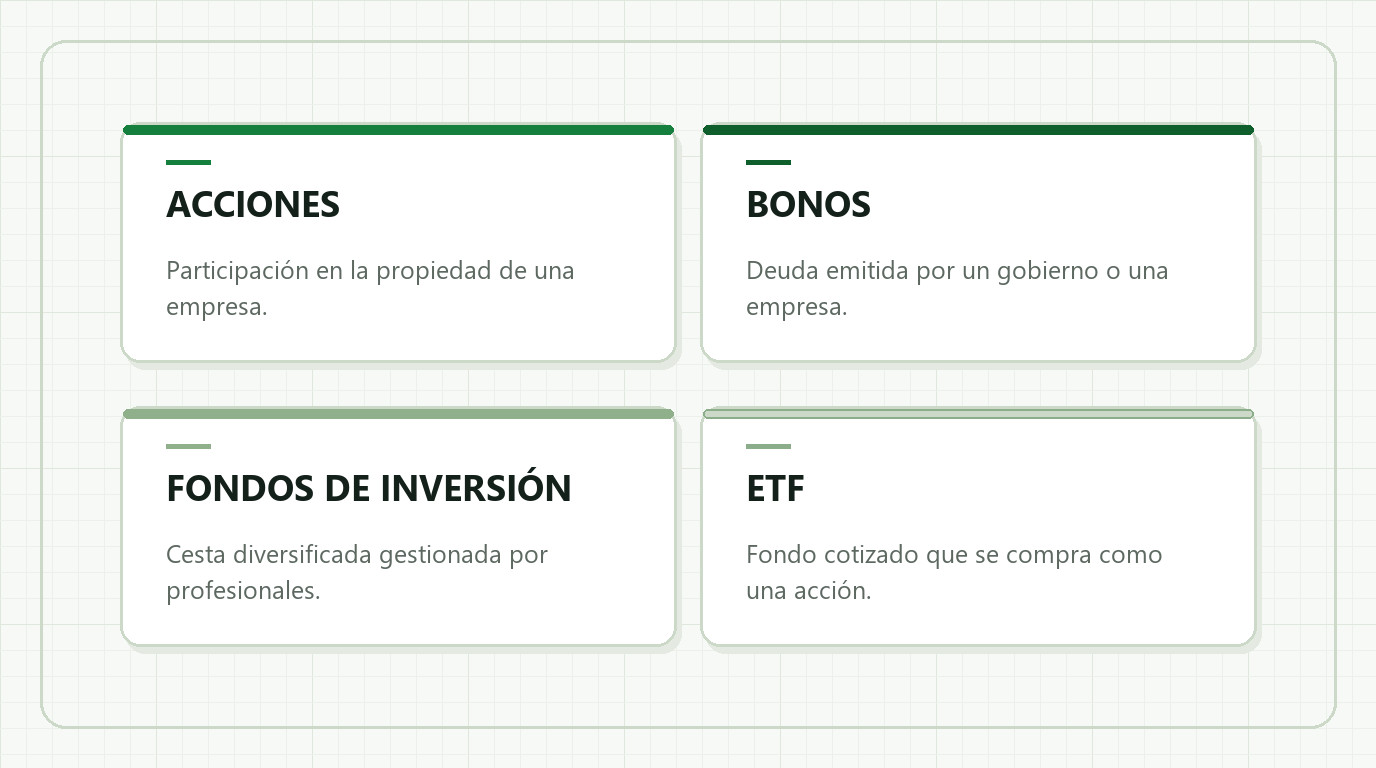
Parte 1: Introducción – cinco categorías de producto que conviene entender
El mercado de valores es un sistema organizado en el que se intercambian instrumentos financieros entre quienes necesitan financiación (las empresas emisoras) y quienes tienen capacidad de ahorro para invertir. En España, el mercado está supervisado por la Comisión Nacional del Mercado de Valores (CNMV), y la negociación se articula a través de las bolsas, gestionadas por el grupo BME.
El papel del mercado de valores en la economía es fundamental. Ofrece a las empresas una vía para captar capital sin depender por completo de la financiación bancaria y, a la vez, da a los ahorradores acceso a participar en el crecimiento económico mediante la compra de instrumentos financieros.
Antes de analizar cada producto en detalle, conviene entender que el mercado de valores no es una entidad única, sino un ecosistema formado por varios segmentos. Cada segmento tiene características, grados de liquidez y perfiles de riesgo distintos.
En esta guía agrupamos los productos del mercado de valores en cinco categorías principales, las más útiles para orientarse:
- Acciones – una parte de la propiedad de una empresa
- Bonos y renta fija – instrumentos de deuda negociables
- Fondos de inversión – capital agrupado y gestionado por una gestora autorizada
- Fondos cotizados (ETF) – fondos que se compran y venden en bolsa como las acciones
- Valores respaldados por activos – instrumentos vinculados a una cartera de activos concreta
Conviene aclararlo desde el principio: esta guía busca construir una comprensión conceptual. Conocer el nombre y la definición de un producto es el primer paso de la educación financiera, pero no es una base suficiente para tomar decisiones. Cualquier decisión que implique dinero real requiere un proceso mucho más largo que leer un artículo.
Parte 2: Explicación progresiva – entender cada producto
1. Acciones
Las acciones representan una parte de la propiedad de una empresa. Cuando una compañía emite acciones y las coloca entre el público —por ejemplo, mediante una salida a bolsa—, reparte una porción de la propiedad entre los accionistas.
La mecánica básica es sencilla: la empresa necesita capital para expandirse o para su actividad diaria y, en lugar de pedirlo prestado al banco, vende parte de su propiedad a terceros. Los accionistas pasan a tener derecho a una parte de los beneficios en forma de dividendos y a votar en la Junta General de Accionistas.
El valor de las acciones en el mercado cambia en todo momento según la oferta y la demanda. El precio que se forma refleja las expectativas del conjunto de los participantes sobre los resultados futuros de la empresa, la marcha del sector y diversos factores macroeconómicos.
Desde el punto de vista del riesgo, las acciones se consideran en general instrumentos más volátiles que los de deuda. Su valor puede caer de forma notable en poco tiempo si la empresa empeora o si el mercado se tensa. Como contrapartida, su potencial de revalorización a largo plazo también puede ser mayor que el de otros instrumentos.
Las acciones encajan mejor en horizontes temporales de medio y largo plazo y en perfiles que toleran cierta fluctuación del valor de la cartera a corto plazo. Quien necesite disponer de ese dinero pronto debería sopesar con cuidado esa volatilidad.
2. Bonos y renta fija
Los bonos son instrumentos de deuda emitidos por empresas (renta fija corporativa) o por el sector público (deuda del Estado) para pedir dinero prestado a los inversores. El emisor se compromete a pagar un interés periódico —el cupón— y a devolver el principal en la fecha de vencimiento acordada.
Su mecánica es contractual: existe un acuerdo claro entre el emisor y el inversor sobre el importe del cupón, la frecuencia de pago y el vencimiento. Por eso los flujos de caja de un bono son, en principio, más fáciles de prever que los de una acción.
En España, el Tesoro Público emite distintos instrumentos de deuda a los que puede acceder el inversor particular, como las letras del Tesoro o los bonos y obligaciones del Estado, con cupones y vencimientos definidos. Ese tipo de productos encaja bien en quien busca cierta previsibilidad de ingresos.
Aunque estén más estructurados que las acciones, los bonos también conllevan riesgo. El riesgo de crédito aparece si el emisor no puede atender sus pagos. El riesgo de mercado aparece porque el precio del bono en el mercado secundario se mueve en sentido contrario a los tipos de interés: cuando los tipos suben, el precio de los bonos ya emitidos tiende a bajar.
La deuda pública se considera en general con menos riesgo de crédito que la corporativa, porque cuenta con la capacidad financiera del Estado. A cambio, los intereses que ofrece suelen ser más bajos, en línea con ese menor riesgo.
3. Fondos de inversión
Un fondo de inversión es un vehículo que reúne dinero de muchos inversores y lo invierte en una cartera de instrumentos gestionada por una sociedad gestora autorizada. Gracias a los fondos, una persona puede tener una parte de una cartera diversificada aunque su capital sea limitado.
La mecánica básica: el inversor compra participaciones del fondo. El patrimonio reunido lo gestiona la gestora, que decide las compras y ventas de la cartera. El valor de cada participación se calcula a diario a partir del valor liquidativo de la cartera.
Hay distintos tipos de fondos según su cartera: monetarios (de muy corto plazo), de renta fija (mayoritariamente bonos), mixtos y de renta variable. Cada tipo tiene un perfil de riesgo diferente en función de su composición.
Los fondos están supervisados por la CNMV y su patrimonio lo custodia una entidad depositaria distinta de la gestora. Esa separación es importante para la protección del inversor: el patrimonio del fondo no pertenece a la gestora, así que no se ve afectado si esta atraviesa dificultades.
Conocer los productos del mercado de valores no equivale a estar listo para invertir: entender es el primer paso, no el último.
4. Fondos cotizados (ETF)
Un ETF es un fondo de inversión cuyas participaciones cotizan en bolsa igual que las acciones. Esa combinación lo hace peculiar: ofrece la diversificación de un fondo tradicional con la facilidad de operar de una acción.
La mayoría de los ETF disponibles en la bolsa española son de gestión pasiva: su cartera está diseñada para replicar un índice determinado, como el IBEX 35 o algún índice sectorial. La gestora no selecciona valores con análisis fundamental, sino que se limita a reproducir la composición del índice de referencia.
Ese enfoque pasivo suele traducirse en comisiones de gestión más bajas que las de un fondo de gestión activa. Ahora bien, conviene entender que un ETF que replica un índice de renta variable asumirá un riesgo equivalente al del mercado en su conjunto.
Al cotizar en bolsa, el precio de los ETF fluctúa a lo largo de la sesión, a diferencia de un fondo tradicional, cuyo valor liquidativo se calcula una vez al día. Para algunos inversores, esa flexibilidad intradía es una ventaja; para otros, puede favorecer la tentación de operar con demasiada frecuencia, lo que a menudo juega en contra.
5. Valores respaldados por activos
Los valores respaldados por activos son instrumentos que se construyen agrupando (titulizando) activos que generan flujos de caja —carteras de préstamos hipotecarios, créditos al consumo, facturas pendientes de cobro— y emitiendo valores cuyo pago se apoya en los ingresos de ese conjunto de activos.
En España, el ámbito más conocido es el hipotecario: las cédulas hipotecarias y los bonos de titulización emitidos por fondos de titulización permiten a los bancos traspasar parte de su cartera de préstamos a los inversores y liberar capital para seguir concediendo financiación.
Desde la perspectiva del inversor, estos valores ofrecen exposición a los flujos de caja de unos activos concretos con una estructura definida. Sin embargo, suelen ser instrumentos más complejos que una acción o un bono ordinario. Evaluar su riesgo exige entender la calidad de los activos subyacentes, la estructura de la operación y los mecanismos de protección (mejoras crediticias) aplicados.
Por su complejidad, aparecen sobre todo en carteras institucionales, como las de aseguradoras y fondos de pensiones. Profundizar en ellos requiere un estudio específico que queda fuera del alcance de esta guía introductoria.
Preguntas que conviene plantearse antes de seguir profundizando
- ¿Qué objetivo financiero quiero alcanzar y en qué plazo?
- ¿Hasta qué punto entiendo cómo funciona este producto por dentro?
- ¿Qué riesgos conlleva este producto y cómo podrían materializarse?
- ¿Entiendo los costes implicados (comisiones, ratio de gastos, gastos de administración)?
- ¿Dónde puedo verificar la información sobre este producto en fuentes oficiales como la CNMV o el BME?
- ¿Tengo clara mi situación financiera personal antes de plantearme este instrumento?
Parte 3: Comprobación – aclarar los malentendidos más habituales
Malentendido 1: «los fondos de inversión son seguros porque los gestiona un profesional»
Los fondos los gestionan gestoras autorizadas con recursos y equipos de análisis muy superiores a los del inversor particular medio. Eso es un hecho. El problema es que a menudo se interpreta mal y se concluye que un fondo es «seguro» en el sentido de que su valor no puede bajar.
En realidad, los fondos también soportan riesgo de mercado. Un fondo de renta variable pierde valor cuando la bolsa cae en su conjunto; no porque la gestora sea incompetente, sino porque ese es el comportamiento de los instrumentos que forman su cartera. Una buena gestora puede amortiguar las pérdidas respecto al índice, pero no eliminar el riesgo de mercado.
«Gestionado por profesionales» significa, con más precisión, que las decisiones las toma gente formada y con mejor acceso a análisis. No significa que el valor de la inversión esté garantizado. El inversor sigue asumiendo el riesgo del tipo de fondo que elige.
Malentendido 2: «las acciones siempre son más rentables que los bonos»
La afirmación no puede darse por buena ni por mala en términos absolutos: depende del periodo que se observe y de las condiciones del mercado.
Los datos históricos muestran que a muy largo plazo —veinte o treinta años— la bolsa, en conjunto, ha tendido a ofrecer rentabilidades superiores a las de la deuda pública. Pero a corto plazo (uno a tres años) puede ocurrir lo contrario: en la historia de los mercados no son raros los periodos en los que los bonos superan a las acciones.
Además, comparar «acciones contra bonos» simplifica demasiado. ¿Acciones de qué empresas? ¿Bonos con qué vencimiento y qué cupón? ¿En qué condiciones macroeconómicas? Estas preguntas muestran que una comparación con sentido exige contexto, no afirmaciones universales.
La lectura más correcta es otra: cada instrumento tiene características propias, y su papel en una cartera lo determinan el objetivo, el horizonte temporal y la tolerancia a las fluctuaciones, no una supuesta competición sobre cuál «es más rentable».
Malentendido 3: «un ETF es exactamente igual que una acción»
Es cierto que un ETF cotiza en bolsa como una acción, pero su estructura es muy distinta. Comprar una acción es adquirir una parte directa de una empresa. Comprar un ETF es adquirir participaciones de un fondo cuya cartera está compuesta por muchas acciones (u otros instrumentos, según el tipo de ETF).
Las consecuencias difieren: el accionista puede acudir a la Junta General y votar. El partícipe de un ETF no tiene derecho de voto sobre los valores que contiene la cartera. Además, el precio del ETF puede desviarse ligeramente del valor liquidativo de su cartera (prima o descuento) según la liquidez del mercado.
Parte 4: Resumen para recordar
Los cinco productos repasados en esta guía —acciones, bonos, fondos de inversión, ETF y valores respaldados por activos— cubren un espectro amplio de los instrumentos disponibles en el mercado español. Cada uno tiene su mecánica, su perfil de riesgo y su papel dentro del ecosistema del mercado de valores.
Entender estos productos es una base importante de la educación financiera, pero debe acompañarse de la comprensión del contexto personal: los objetivos, la situación financiera actual y la capacidad de asumir que el valor de una inversión es incierto.
Para consultar información oficial, la CNMV mantiene un portal de educación financiera y publica guías y advertencias en su web; el BME ofrece información sobre el funcionamiento de la bolsa. Ante cualquier duda, esas fuentes son el punto de partida para verificar.
Conocer los productos es el primer paso. Los siguientes consisten en entender los riesgos, valorar si encajan con la situación personal y, cuando haga falta, consultar con un profesional autorizado.