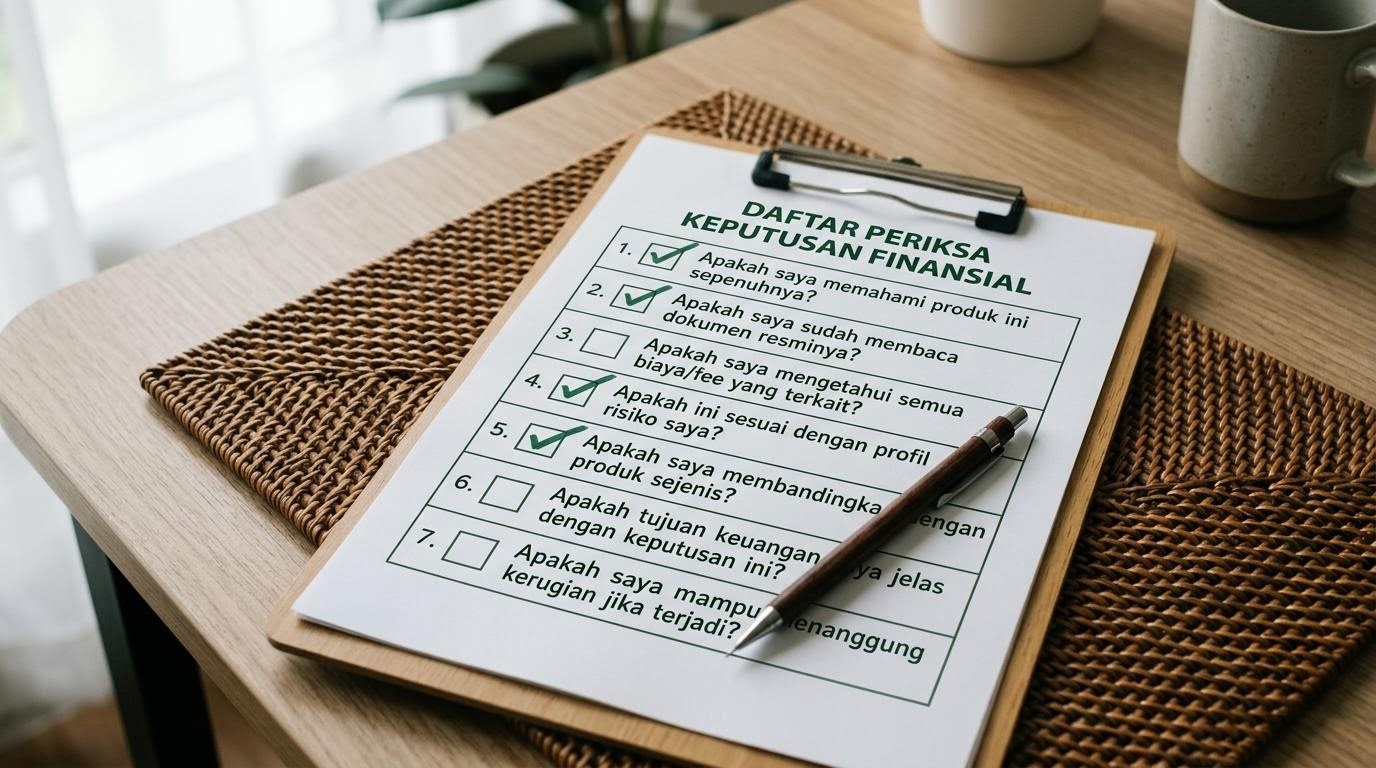
Bagian 1: Pengantar – Empat Fase Keputusan Finansial yang Baik
Keputusan finansial dalam konteks personal mencakup setiap pilihan yang memiliki konsekuensi terhadap kondisi keuangan seseorang. Ini bisa berupa keputusan besar seperti membeli properti atau merencanakan pensiun, maupun keputusan yang tampaknya kecil namun berdampak kumulatif seperti memilih produk asuransi atau memutuskan porsi tabungan bulanan.
Yang membuat keputusan finansial berbeda dari keputusan lain adalah sifatnya yang sering kali tidak dapat sepenuhnya dibalik, melibatkan angka dan waktu yang panjang, serta dipengaruhi oleh berbagai faktor yang tidak selalu mudah dikendalikan. Oleh karena itu, proses pengambilan keputusan finansial memerlukan kerangka yang lebih terstruktur dibandingkan keputusan sehari-hari lainnya.
Berdasarkan prinsip-prinsip literasi keuangan yang diacu oleh berbagai lembaga keuangan internasional maupun OJK, keputusan finansial yang matang umumnya melewati empat fase berikut:
- Identifikasi kebutuhan versus keinginan – memetakan motivasi di balik keputusan
- Pengumpulan informasi – memastikan basis pengetahuan yang memadai
- Evaluasi pilihan – membandingkan alternatif secara sistematis
- Implementasi dan monitor – menjalankan keputusan dan meninjau hasilnya
Penting untuk ditegaskan sejak awal: daftar periksa ini adalah kerangka berpikir, bukan panduan yang menjamin hasil tertentu. Setiap keputusan finansial tertanam dalam konteks kehidupan yang unik — penghasilan, tanggungan, kondisi kesehatan, rencana masa depan, dan toleransi pribadi terhadap ketidakpastian — yang tidak dapat distandarisasi dalam satu daftar.
Bagian 2: Penjelasan Bertahap – Menelusuri Setiap Fase
Fase 1: Identifikasi Kebutuhan versus Keinginan
Fase pertama dan paling mendasar adalah mengenali apa yang sebenarnya mendorong keputusan finansial yang sedang dipertimbangkan. Kebutuhan dan keinginan sering kali bercampur, terutama dalam konteks keuangan modern di mana batas antara keduanya menjadi semakin kabur.
Kebutuhan adalah hal yang diperlukan untuk mempertahankan kondisi kehidupan yang stabil — tempat tinggal, pangan, kesehatan, pendidikan dasar. Keinginan adalah hal yang meningkatkan kenyamanan atau kepuasan tetapi tidak bersifat esensial. Dalam banyak keputusan finansial, kedua dimensi ini hadir bersamaan: membeli kendaraan misalnya bisa merupakan kebutuhan (untuk mobilitas kerja) sekaligus keinginan (memilih model tertentu).
Fase ini juga mencakup pemeriksaan terhadap tekanan eksternal. Apakah keputusan ini muncul dari kebutuhan yang telah direnungkan, atau karena tekanan sosial, penawaran yang tampak menarik, atau keputusan impulsif yang dipicu oleh situasi emosional?
Daftar Periksa Fase 1: Identifikasi Kebutuhan vs Keinginan
- Apakah saya dapat menjelaskan alasan keputusan ini dengan kata-kata sendiri, tanpa referensi ke tekanan eksternal?
- Apakah keputusan ini muncul dari kondisi yang telah dipikirkan minimal selama beberapa hari, bukan dari dorongan sesaat?
- Jika saya menunda keputusan ini satu bulan, apakah urgensinya masih sama?
- Apakah ada komponen keinginan dalam keputusan ini yang bisa dimodifikasi untuk mengurangi biaya tanpa mengorbankan fungsi utama?
- Apakah keputusan ini konsisten dengan tujuan finansial jangka panjang yang sudah saya tetapkan sebelumnya?
Fase 2: Pengumpulan Informasi
Setelah motivasi dan konteks keputusan dipetakan, langkah berikutnya adalah memastikan bahwa keputusan didasarkan pada informasi yang memadai, akurat, dan dari sumber yang dapat diverifikasi.
Pengumpulan informasi yang baik bukan berarti mengumpulkan informasi sebanyak-banyaknya — itu justru bisa menyebabkan kelumpuhan analisis. Yang diperlukan adalah informasi yang relevan dan dapat dipercaya. Dalam konteks keuangan di Indonesia, sumber primer yang terpercaya antara lain: OJK untuk regulasi dan edukasi keuangan, BEI untuk informasi pasar modal, Bank Indonesia untuk kebijakan moneter dan perbankan, serta prospektus atau dokumen resmi dari lembaga keuangan terkait.
Fase ini juga mencakup verifikasi apakah entitas yang terlibat dalam keputusan (bank, perusahaan sekuritas, perusahaan asuransi, dll.) memiliki izin yang sah dari OJK. Daftar lembaga berizin tersedia di website resmi OJK dan dapat diperiksa oleh siapa saja.
Daftar Periksa Fase 2: Pengumpulan Informasi
- Apakah saya telah membaca dan memahami dokumen resmi terkait (prospektus, perjanjian, ketentuan produk) bukan hanya materi pemasaran?
- Apakah saya telah memverifikasi izin dan legalitas lembaga atau produk yang terlibat melalui sumber resmi OJK?
- Apakah informasi yang saya miliki berasal dari minimal dua sumber yang independen?
- Apakah saya memahami semua biaya yang terlibat, termasuk biaya yang mungkin tidak disebutkan secara eksplisit dalam promosi?
- Apakah saya memahami kondisi-kondisi khusus, pengecualian, atau batasan yang berlaku untuk produk atau layanan ini?
Fase 3: Evaluasi Pilihan
Jarang ada keputusan finansial yang benar-benar hanya memiliki satu pilihan. Bahkan ketika tampaknya hanya ada satu opsi, "tidak melakukan apa-apa" atau "menunda" juga merupakan pilihan yang perlu dievaluasi.
Evaluasi pilihan yang baik melibatkan perbandingan terstruktur berdasarkan dimensi yang relevan — bukan hanya harga atau imbal hasil yang ditawarkan, tetapi juga risiko, likuiditas, kesesuaian dengan kondisi keuangan saat ini, dan implikasi jangka panjang. Setiap pilihan memiliki trade-off yang perlu dipahami secara eksplisit.
Dalam fase ini, penting juga untuk memperhitungkan biaya peluang: dengan memilih opsi A, sumber daya (uang, waktu, kapasitas) yang digunakan tidak bisa sekaligus digunakan untuk opsi B. Pertanyaan "apa yang saya korbankan dengan memilih ini" sama pentingnya dengan "apa yang saya dapatkan".
Daftar periksa ini adalah kerangka berpikir, bukan formula yang menjamin hasil. Setiap keputusan finansial memiliki konteks unik yang hanya Anda yang memahaminya sepenuhnya.
Daftar Periksa Fase 3: Evaluasi Pilihan
- Sudahkah saya mengidentifikasi setidaknya dua atau tiga alternatif, termasuk opsi "tidak melakukan apa-apa"?
- Apakah saya membandingkan pilihan berdasarkan dimensi yang sama dan relevan, bukan hanya angka yang paling mudah terlihat?
- Apakah saya memahami skenario terburuk dari setiap pilihan dan kemampuan saya untuk menghadapinya?
- Apakah pilihan yang paling menarik secara emosional adalah yang paling masuk akal secara finansial, atau apakah ada ketidaksesuaian yang perlu diperiksa?
- Apakah saya mempertimbangkan biaya peluang dari setiap pilihan secara eksplisit?
- Jika keputusan ini ternyata salah, seberapa besar dampaknya dan seberapa mudah untuk dikoreksi?
Fase 4: Implementasi dan Monitor
Keputusan yang baik tidak berhenti pada saat pilihan dibuat — ia berlanjut pada pelaksanaan yang cermat dan pemantauan berkala setelah implementasi. Fase ini sering diabaikan, padahal kondisi yang menjadi dasar keputusan awal bisa berubah seiring waktu.
Implementasi mencakup memastikan bahwa apa yang dijalankan sesuai dengan apa yang diputuskan — membaca kembali dokumen yang ditandatangani, memahami mekanisme pencairan atau penarikan, dan mengetahui ke mana harus melapor jika terjadi masalah.
Monitor adalah proses meninjau kembali keputusan secara berkala untuk melihat apakah hasilnya sesuai ekspektasi dan apakah kondisi yang menjadi dasar keputusan masih berlaku. Ini bukan berarti panik setiap kali ada perubahan kecil, tetapi memiliki mekanisme evaluasi yang terencana.
Daftar Periksa Fase 4: Implementasi dan Monitor
- Apakah saya menyimpan salinan semua dokumen yang berkaitan dengan keputusan ini di tempat yang mudah diakses?
- Apakah saya memahami langkah-langkah konkret yang perlu dilakukan setelah keputusan ini dijalankan?
- Sudahkah saya menetapkan waktu evaluasi berkala — misalnya setiap enam bulan atau satu tahun — untuk meninjau hasil keputusan ini?
- Apakah saya mengetahui prosedur dan kontak yang tepat jika terjadi masalah atau sengketa dengan pihak terkait?
- Apakah ada kondisi-kondisi perubahan yang, jika terjadi, akan mengharuskan saya meninjau ulang keputusan ini lebih cepat dari jadwal evaluasi reguler?
Bagian 3: Cek Silang – Tanda Bahaya dalam Proses Pengambilan Keputusan
Tanda Bahaya 1: Tekanan dari Pihak Eksternal untuk Memutuskan Segera
Salah satu tanda bahaya paling konsisten dalam konteks keputusan finansial adalah tekanan untuk memutuskan dengan cepat — "penawaran ini hanya berlaku hari ini", "kuota hampir habis", "ini kesempatan yang tidak akan terulang". Tekanan semacam ini dirancang untuk melewati proses evaluasi yang matang.
Keputusan finansial yang baik umumnya tidak memerlukan respons dalam hitungan menit atau jam. Jika ada pihak yang menekan Anda untuk memutuskan tanpa memberikan waktu yang cukup untuk membaca dokumen, bertanya, atau berkonsultasi — itu adalah sinyal yang perlu diwaspadai, bukan alasan untuk mempercepat keputusan.
Respons yang tepat dalam situasi ini adalah meminta waktu yang cukup secara eksplisit. Jika pihak terkait menolak memberikan waktu yang wajar, itu sendiri sudah merupakan informasi yang relevan untuk pertimbangan Anda.
Tanda Bahaya 2: Informasi dari Sumber Tunggal
Bergantung pada satu sumber informasi — terutama jika sumber tersebut memiliki kepentingan finansial dalam keputusan yang Anda buat — meningkatkan risiko mendapatkan gambaran yang tidak lengkap atau bias. Ini berlaku bahkan ketika sumber tersebut adalah profesional berlisensi atau lembaga resmi.
Diversifikasi sumber informasi dalam keputusan finansial penting bukan karena semua sumber itu sama kualitasnya, melainkan karena sudut pandang yang berbeda membantu mengidentifikasi aspek yang mungkin diabaikan oleh satu sumber saja. Membandingkan penjelasan dari dua atau tiga sumber yang independen sering kali mengungkap nuansa penting.
Tanda Bahaya 3: Kondisi Emosional yang Sedang Bergejolak
Penelitian dalam bidang behavioral finance secara konsisten menunjukkan bahwa keputusan finansial yang diambil dalam kondisi emosional yang ekstrem — baik euforia maupun kecemasan yang intens — cenderung kurang optimal dibandingkan keputusan yang diambil dalam kondisi yang lebih tenang dan reflektif.
Euforia bisa mendorong pengambilan risiko yang melebihi kapasitas nyata. Kecemasan bisa mendorong keputusan reaktif yang mengabaikan perspektif jangka panjang. Mengenali kondisi emosional sendiri sebelum membuat keputusan finansial penting adalah keterampilan yang sering diremehkan dalam literasi keuangan.
Tanda Bahaya 4: Melewatkan Langkah Review
Banyak orang yang melewatkan fase monitor setelah keputusan diimplementasikan, berasumsi bahwa sekali keputusan dibuat maka tugasnya selesai. Namun kondisi finansial, regulasi, dan tujuan hidup berubah seiring waktu. Keputusan yang tepat pada satu titik waktu mungkin perlu ditinjau ulang beberapa tahun kemudian.
Tidak adanya review berkala juga berarti tidak ada mekanisme untuk belajar dari keputusan-keputusan yang telah diambil — baik yang berhasil maupun yang tidak sesuai harapan. Kemampuan untuk mengevaluasi dan memperbaiki proses keputusan dari waktu ke waktu adalah inti dari literasi keuangan yang berkembang.
Bagian 4: Ringkasan Pengingat – 20 Pertanyaan Kunci
Berikut adalah dua puluh pertanyaan yang dapat dijadikan referensi cepat sebelum membuat keputusan finansial yang signifikan. Pertanyaan-pertanyaan ini merangkum keempat fase yang telah dibahas.
20 Pertanyaan Kunci Sebelum Keputusan Finansial Signifikan
- Apa yang sebenarnya mendorong keputusan ini — kebutuhan nyata atau tekanan eksternal?
- Apakah saya memiliki waktu yang cukup untuk mempertimbangkan ini tanpa terburu-buru?
- Apakah keputusan ini konsisten dengan tujuan finansial jangka panjang saya?
- Apakah saya telah membaca seluruh dokumen resmi, bukan hanya materi ringkasan?
- Apakah lembaga atau produk yang terlibat terdaftar dan diawasi oleh OJK?
- Apakah saya memahami semua biaya yang terlibat, termasuk yang tersembunyi?
- Dari berapa sumber yang independen saya mendapat informasi tentang keputusan ini?
- Apakah ada alternatif yang belum saya pertimbangkan, termasuk opsi tidak melakukan apa-apa?
- Apa skenario terburuk dari keputusan ini dan apakah saya siap menghadapinya?
- Apakah ada komponen keputusan yang tidak saya pahami sepenuhnya?
- Apakah kondisi emosional saya saat ini memungkinkan pengambilan keputusan yang jernih?
- Apakah ada pihak lain dalam keluarga atau kehidupan yang perlu dilibatkan dalam keputusan ini?
- Jika saya menunda keputusan ini tiga puluh hari, apakah ada risiko nyata yang timbul dari penundaan tersebut?
- Apakah saya memahami perbedaan antara imbal hasil historis dan imbal hasil yang dapat diantisipasi ke depan?
- Apakah likuiditas saya cukup setelah keputusan ini diimplementasikan, untuk kebutuhan darurat sekalipun?
- Apakah ada konsekuensi pajak yang perlu diperhitungkan dari keputusan ini?
- Apa yang akan saya lakukan jika kondisi berubah secara signifikan setelah keputusan ini dijalankan?
- Apakah saya menyimpan dokumentasi yang cukup untuk keperluan evaluasi di masa mendatang?
- Kapan saya akan meninjau hasil keputusan ini untuk pertama kalinya?
- Apakah ada profesional keuangan berlisensi yang perlu saya konsultasikan sebelum memutuskan ini?
Tidak semua dua puluh pertanyaan di atas relevan untuk setiap keputusan. Keputusan finansial kecil mungkin hanya memerlukan sebagian dari daftar ini. Namun untuk keputusan yang melibatkan jumlah signifikan atau komitmen jangka panjang, menjawab semua pertanyaan dengan jujur adalah investasi waktu yang sepadan.
Kerangka empat fase ini bukanlah formula ajaib. Ia adalah alat bantu berpikir yang, bila diterapkan secara konsisten, membantu membangun kebiasaan pengambilan keputusan yang lebih terstruktur dan mengurangi risiko keputusan impulsif yang belakangan disesali.