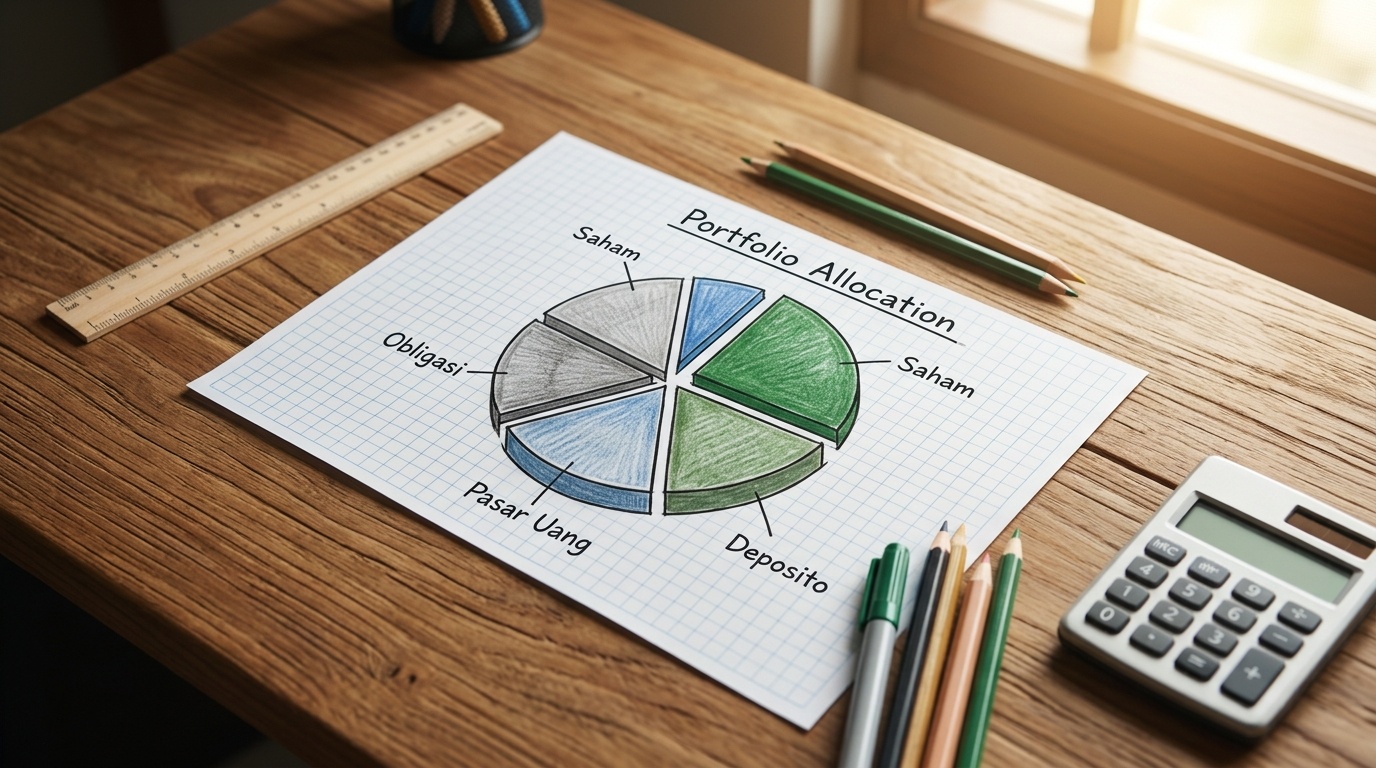
Apa Itu Alokasi Aset dan Mengapa Keseimbangan Menjadi Kuncinya
Alokasi aset adalah proses membagi dana investasi ke dalam berbagai kelas aset yang memiliki karakteristik risiko dan potensi imbal hasil berbeda. Tujuannya bukan semata memaksimalkan satu aspek tertentu, melainkan membangun pembagian portofolio yang selaras dengan kondisi dan tujuan masing-masing individu. Konsep ini menjadi salah satu landasan utama dalam literasi keuangan karena menyentuh pertimbangan yang lebih mendasar daripada sekadar memilih instrumen mana yang sedang populer.
Dalam pendekatan alokasi aset, keputusan tentang seberapa besar porsi masing-masing kelas aset didasarkan pada empat dimensi utama: tujuan finansial yang ingin dicapai, cakrawala waktu yang tersedia, toleransi terhadap fluktuasi nilai portofolio, serta kebutuhan likuiditas dalam kehidupan sehari-hari. Keempat dimensi ini bersifat saling memengaruhi dan tidak bisa dipertimbangkan secara terpisah satu sama lain.
Penting untuk dipahami bahwa alokasi aset bukanlah tentang mencari kombinasi yang menghasilkan imbal hasil terbesar dalam waktu tertentu. Melainkan tentang membangun keseimbangan portofolio yang dapat dipertahankan secara konsisten sesuai dengan kapasitas dan situasi nyata seseorang. Pendekatan ini mengakui bahwa setiap individu memiliki profil yang berbeda, sehingga tidak ada satu pun formula yang cocok diterapkan secara universal.
Empat Dimensi Keputusan dalam Alokasi Aset
Dimensi Pertama: Tujuan Finansial
Tujuan finansial adalah titik berangkat dari seluruh proses perencanaan portofolio. Seseorang yang menabung untuk dana pendidikan anak dalam jangka menengah memiliki kebutuhan yang secara fundamental berbeda dengan seseorang yang menyiapkan dana hari tua dalam jangka panjang. Perbedaan ini bukan hanya soal besaran dana, tetapi juga soal seberapa jauh seseorang bisa menerima variasi nilai portofolio di tengah perjalanan.
Tujuan yang spesifik dan terukur membantu memetakan struktur portofolio yang lebih tepat. Ketika tujuan sudah jelas, seseorang dapat lebih mudah menentukan apakah portofolionya membutuhkan pertumbuhan yang lebih agresif, perlindungan nilai yang lebih kuat, atau kombinasi keduanya. Tanpa kejelasan tujuan, proses pembagian portofolio cenderung bersifat reaktif terhadap kondisi pasar daripada didasarkan pada rencana yang terstruktur.
Lebih jauh, tujuan finansial juga menentukan seberapa besar toleransi terhadap kemungkinan nilai portofolio tidak mencapai target pada waktu yang diharapkan. Tujuan yang bersifat kritis, seperti biaya operasional jangka pendek, umumnya memerlukan pendekatan yang berbeda dibandingkan tujuan yang bersifat aspirasional dan memiliki fleksibilitas lebih besar dalam hal waktu pencapaiannya.
Dimensi Kedua: Cakrawala Waktu
Cakrawala waktu merujuk pada rentang waktu antara saat ini hingga momen ketika dana tersebut dibutuhkan. Secara umum, cakrawala waktu yang lebih panjang memberikan ruang lebih besar untuk menanggung fluktuasi jangka pendek karena ada waktu yang cukup untuk pemulihan nilai portofolio. Sebaliknya, cakrawala waktu yang lebih pendek menuntut pertimbangan yang lebih hati-hati terhadap kestabilan nilai dalam jangka dekat.
Seseorang dengan cakrawala waktu sepuluh tahun ke depan memiliki kapasitas yang berbeda dibandingkan seseorang yang membutuhkan dananya dalam dua tahun ke depan, meskipun keduanya mungkin memiliki profil toleransi risiko yang serupa secara psikologis. Cakrawala waktu adalah batasan objektif yang tidak bisa diabaikan, terlepas dari seberapa optimistis seseorang terhadap kondisi pasar tertentu.
Dalam praktik diversifikasi investasi, cakrawala waktu sering menjadi salah satu faktor penentu utama dalam menentukan bobot kelas aset. Dengan memahami cakrawala waktu secara realistis, seseorang dapat menghindari ketidaksesuaian antara struktur portofolio dan kebutuhan aktual yang akan muncul di masa mendatang.
Dimensi Ketiga: Toleransi terhadap Fluktuasi
Toleransi terhadap fluktuasi mencerminkan sejauh mana seseorang dapat menerima perubahan nilai portofolio tanpa mengambil keputusan yang terburu-buru. Ini bukan hanya soal kapasitas finansial untuk menanggung kerugian sementara, tetapi juga soal respons emosional dan perilaku ketika nilai portofolio mengalami penurunan yang signifikan dalam waktu tertentu.
Seseorang mungkin secara intelektual memahami bahwa fluktuasi adalah bagian dari dinamika investasi jangka panjang, namun secara emosional merasa sangat tidak nyaman ketika menyaksikan penurunan nilai yang besar. Ketidaksesuaian antara pemahaman intelektual dan respons emosional ini sering menjadi sumber keputusan yang kurang tepat, seperti menjual aset pada saat harga sedang turun karena panik.
Oleh karena itu, mengenali toleransi fluktuasi secara jujur adalah langkah penting sebelum membangun struktur alokasi aset. Portofolio yang terlalu agresif bagi seseorang yang memiliki toleransi rendah terhadap fluktuasi berisiko menghasilkan keputusan reaktif yang justru merusak keseimbangan jangka panjang yang sudah direncanakan.
Dimensi Keempat: Kebutuhan Likuiditas
Likuiditas merujuk pada kemudahan dan kecepatan suatu aset dapat diubah menjadi dana tunai tanpa kehilangan nilai yang signifikan. Kebutuhan likuiditas seseorang ditentukan oleh seberapa besar cadangan dana yang perlu tersedia dalam waktu singkat untuk memenuhi kebutuhan mendesak atau rutin. Semakin tinggi kebutuhan likuiditas, semakin besar porsi portofolio yang sebaiknya ditempatkan pada instrumen yang mudah dicairkan.
Dana darurat, misalnya, memerlukan instrumen yang sangat likuid karena sifatnya yang harus bisa diakses kapan saja tanpa jeda waktu yang panjang. Berbeda dengan dana yang diperuntukkan bagi tujuan jangka panjang, di mana likuiditas bukan menjadi prioritas utama dan seseorang dapat mempertimbangkan instrumen yang memiliki periode pencairan lebih panjang.
Mempertimbangkan kebutuhan likuiditas secara cermat membantu mencegah situasi di mana seseorang terpaksa mencairkan aset investasi jangka panjang sebelum waktunya hanya untuk memenuhi kebutuhan mendesak yang seharusnya sudah diantisipasi sejak awal dalam perencanaan keuangan.
Mengenal Kelas Aset Umum dalam Pembagian Portofolio
Dalam konteks diversifikasi investasi, terdapat beberapa kelas aset yang umum dikenal dalam literatur keuangan. Masing-masing memiliki karakteristik yang berbeda dalam hal potensi imbal hasil, tingkat fluktuasi, dan likuiditas. Pemahaman atas karakteristik ini penting untuk membuat keputusan pembagian portofolio yang berdasar, bukan sekadar mengikuti tren sesaat.
Perlu ditegaskan bahwa penjelasan berikut bersifat edukatif dan deskriptif, bukan merupakan rekomendasi untuk membeli atau menjual instrumen tertentu. Setiap kelas aset memiliki kelebihan dan keterbatasannya masing-masing, dan kesesuaiannya dengan kebutuhan seseorang bergantung pada empat dimensi yang telah dijelaskan sebelumnya.
- Saham: Mewakili kepemilikan sebagian kecil dari sebuah perusahaan. Karakteristiknya mencakup potensi pertumbuhan nilai yang lebih tinggi dalam jangka panjang, namun disertai dengan fluktuasi nilai yang lebih besar dalam jangka pendek. Cocok dipertimbangkan untuk tujuan jangka panjang dengan cakrawala waktu yang memadai.
- Obligasi: Instrumen surat utang yang diterbitkan oleh pemerintah atau perusahaan. Umumnya memiliki karakteristik fluktuasi nilai yang lebih rendah dibandingkan saham, dengan imbal hasil yang bersifat lebih dapat diprediksi melalui mekanisme kupon. Sering dipertimbangkan sebagai penyeimbang dalam portofolio yang mengandung saham.
- Deposito: Produk perbankan dengan jangka waktu tertentu dan tingkat bunga yang ditetapkan di awal. Memiliki tingkat kepastian nilai yang tinggi dan dilindungi oleh lembaga penjamin simpanan hingga batas tertentu. Likuiditasnya terbatas sesuai jangka waktu yang dipilih.
- Pasar Uang: Kelas aset atau reksa dana yang berinvestasi pada instrumen jangka pendek seperti sertifikat deposito dan surat berharga jangka pendek. Karakteristiknya mencakup likuiditas yang relatif tinggi dan fluktuasi nilai yang sangat rendah, namun dengan potensi imbal hasil yang umumnya lebih terbatas.
Kesalahpahaman Umum Seputar Alokasi Aset
Pemahaman yang keliru tentang alokasi aset dapat menyebabkan seseorang membangun portofolio yang tidak sesuai dengan kebutuhan nyatanya. Berikut adalah beberapa kesalahpahaman yang perlu diluruskan agar keseimbangan portofolio dapat dibangun di atas landasan yang lebih tepat.
Kesalahpahaman 1: Lebih Banyak Kelas Aset Berarti Lebih Aman
Banyak yang berasumsi bahwa semakin banyak kelas aset dalam portofolio, semakin aman keseluruhan portofolio tersebut. Pandangan ini tidak sepenuhnya tepat. Diversifikasi investasi memang bertujuan mengurangi risiko yang bersumber dari ketergantungan pada satu instrumen atau satu sektor saja. Namun, menambah kelas aset tanpa pemahaman yang cukup dapat justru mempersulit pemantauan dan pengelolaan portofolio.
Kondisi yang sering disebut sebagai over-diversifikasi terjadi ketika seseorang memiliki terlalu banyak posisi kecil di berbagai instrumen sehingga dampak positif dari satu instrumen yang berkinerja baik menjadi tidak signifikan terhadap keseluruhan portofolio. Selain itu, biaya transaksi dan administrasi dari pengelolaan banyak instrumen juga dapat menggerus hasil portofolio secara keseluruhan. Diversifikasi yang efektif adalah yang didasarkan pada pemahaman tentang korelasi antar kelas aset, bukan sekadar menambah jumlah instrumen.
Kesalahpahaman 2: Alokasi Aset yang Sudah Ditetapkan Tidak Perlu Diubah
Anggapan bahwa alokasi aset cukup ditetapkan sekali dan tidak perlu dievaluasi kembali adalah pandangan yang tidak lengkap. Seiring berjalannya waktu, nilai masing-masing kelas aset dalam portofolio akan berubah akibat dinamika pasar. Perubahan ini menyebabkan proporsi aktual dari setiap kelas aset bergeser dari alokasi awal yang telah ditetapkan, sebuah kondisi yang disebut sebagai drift portofolio.
Proses yang dikenal sebagai rebalancing atau penyeimbangan ulang portofolio bertujuan mengembalikan komposisi portofolio ke proporsi yang sesuai dengan rencana awal. Selain perubahan nilai pasar, perubahan kondisi pribadi seseorang, seperti perubahan tujuan finansial, cakrawala waktu yang semakin pendek, atau perubahan kapasitas finansial, juga dapat menjadi alasan untuk meninjau kembali struktur alokasi aset yang ada.
Kesalahpahaman 3: Alokasi Aset Hanya Relevan untuk Portofolio Besar
Terdapat anggapan bahwa konsep alokasi aset dan pembagian portofolio hanya relevan bagi mereka yang memiliki dana investasi dalam jumlah besar. Pandangan ini kurang tepat karena prinsip dasar alokasi aset, yaitu mempertimbangkan tujuan, cakrawala waktu, toleransi fluktuasi, dan kebutuhan likuiditas, berlaku untuk semua skala dana investasi. Bahkan dengan dana terbatas, keputusan tentang bagaimana mendistribusikan dana antara instrumen likuid dan kurang likuid tetap memiliki dampak yang signifikan terhadap kesehatan keuangan seseorang.
Yang membedakan adalah kompleksitas implementasinya, bukan relevansi konsepnya. Seseorang dengan dana terbatas mungkin hanya mempertimbangkan satu atau dua kelas aset, namun pertimbangan mendasar tentang keseimbangan antara likuiditas, pertumbuhan, dan stabilitas tetap berlaku dan penting untuk diperhatikan.
Kesalahpahaman 4: Alokasi Aset Sama dengan Memilih Instrumen Terbaik
Alokasi aset sering disamakan dengan proses memilih instrumen yang dianggap paling menjanjikan pada waktu tertentu. Ini adalah dua hal yang berbeda secara mendasar. Pemilihan instrumen spesifik, atau yang dalam literatur keuangan disebut sebagai security selection, adalah keputusan yang berada pada level yang lebih teknis dan berbeda dari keputusan tentang komposisi kelas aset secara keseluruhan.
Alokasi aset beroperasi pada level yang lebih strategis, yaitu menentukan berapa persen dari total dana yang akan ditempatkan pada kategori aset tertentu, seperti saham, obligasi, atau instrumen pasar uang, sebelum mempertimbangkan instrumen spesifik mana yang akan dipilih dalam kategori tersebut. Mencampuradukkan keduanya dapat menghasilkan proses pengambilan keputusan yang kurang terstruktur dan tidak konsisten dengan tujuan yang sudah ditetapkan.
Ringkasan Pengingat: Poin-Poin Utama tentang Alokasi Aset
Sebagai penutup, berikut adalah ringkasan dari poin-poin utama yang perlu diingat dalam memahami dasar alokasi aset dan keseimbangan portofolio:
- Alokasi aset adalah tentang membangun keseimbangan portofolio berdasarkan situasi nyata, bukan tentang memaksimalkan satu aspek tunggal seperti potensi imbal hasil semata.
- Empat dimensi utama yang perlu dipertimbangkan secara bersamaan adalah tujuan finansial, cakrawala waktu, toleransi terhadap fluktuasi, dan kebutuhan likuiditas. Mengabaikan satu dimensi dapat menghasilkan struktur portofolio yang tidak sesuai.
- Tidak ada formula tunggal yang berlaku universal untuk semua orang. Alokasi yang tepat bagi satu individu belum tentu tepat bagi individu lain meskipun berada dalam kondisi finansial yang tampak serupa.
- Diversifikasi investasi memiliki batasannya. Menambah jumlah instrumen secara berlebihan tanpa pemahaman tentang korelasi antar kelas aset tidak selalu menghasilkan portofolio yang lebih seimbang.
- Alokasi aset bukanlah keputusan sekali jadi. Penyeimbangan ulang secara berkala diperlukan untuk menjaga agar komposisi portofolio tetap sesuai dengan tujuan dan kondisi yang berlaku saat ini.
- Untuk memahami lebih lanjut tentang produk dan ketentuan yang berlaku di Indonesia, disarankan untuk merujuk pada sumber resmi seperti Otoritas Jasa Keuangan (OJK) di ojk.go.id dan Bursa Efek Indonesia (BEI) di idx.co.id.
Konten ini disusun semata-mata untuk tujuan edukasi dan peningkatan literasi keuangan. Artikel ini tidak dimaksudkan sebagai saran investasi, rekomendasi produk keuangan, atau panduan perencanaan keuangan yang bersifat personal. Setiap keputusan finansial sebaiknya didasarkan pada kajian mandiri yang mendalam dan jika diperlukan, konsultasi dengan profesional keuangan yang memiliki lisensi resmi dari otoritas yang berwenang.